
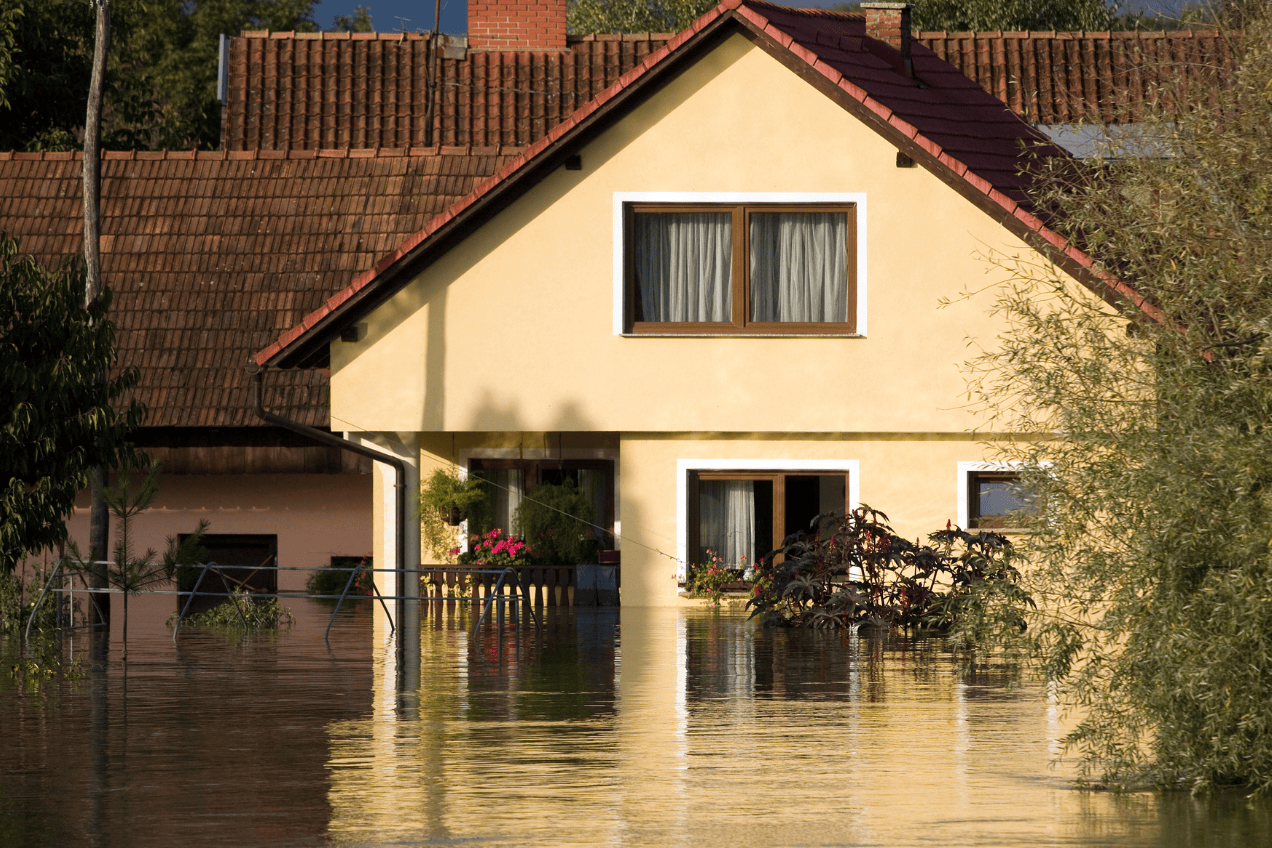
Powodzie zawsze są nieszczęściem. Powodzie jesienne, takie jak ta, której doświadczyli mieszkańcy Kotliny Kłodzkiej, są szczególnie dramatyczne. Jesienna pogoda, zbliżające się chłody i problem, z którym zostaje właściciel domu, gdy ubezpieczyciel zbyt długo podejmuje decyzję o wypłacie odszkodowania. Czas ucieka, w domu lęgnie się pleśń, bakterie i nieprzyjemny zapach, trzeba wszystko posprzątać, a z remontem – poczekać. To właśnie historia, która dotknęła panią Agatę. Lecz ta historia jest także o tym, że zawsze trzeba walczyć do końca. O każdy tysiąc złotych. Nawet, jeśli trzeba będzie pójść do sądu. Szkody w domu pani Agaty wywołane powodzią sięgnęły prawie 200 tysięcy złotych. Dzięki naszej pomocy udało się uzyskać niemal całą kwotę.
Powódź jednej nocy niszczy dom
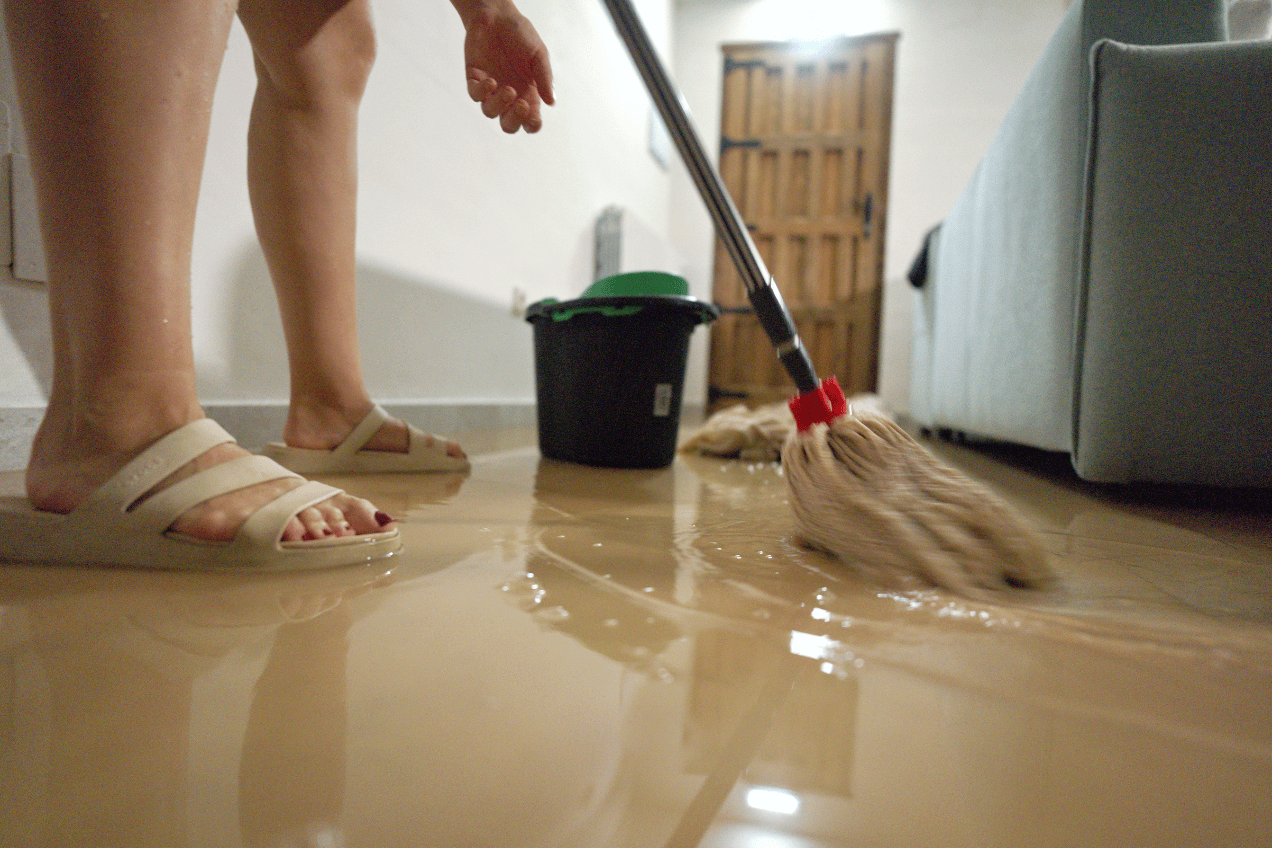
Po nocnej powodzi parterowy dom Pani Agaty był w opłakanym stanie. Woda sięgała do kostek, zalane były wszystkie podłogi, wilgoć momentalnie zaczęła wspinać się po ścianach. Meble błyskawicznie zaczęły pić wodę. Kilka dni wystarczyło, aby na ścianach w pokojach porobiły się olbrzymie, wodne wykwity. Na zewnątrz było jeszcze gorzej. Fundamenty podmokły, a z zewnętrznych ścian zaczął odpadać tynk.
Wszędzie unosił się zapach wilgoci i stęchlizny. Od razu było wiadomo, że potrzebne będzie wsparcie specjalistycznej firmy. Ponieważ powódź powiązana była z deszczem, woda zaatakowała dom z dołu i z góry. W rezultacie przemókł dach i uszkodzony został także komin.
Sama polisa nie chroni. Odszkodowanie trzeba wywalczyć
Pani Agata na szczęście miała wykupioną polisę na dom. Nie miała jednak doświadczenia i kierowana zdrowym rozsądkiem oraz chęcią jak najszybszego działania, aby w domu z powodu powodzi nie powstały jeszcze większe szkody, już po dwóch dniach skierowała do ubezpieczyciela zgłoszenie szkody. Liczyła, że to ubezpieczyciel przeprowadzi postępowanie, przygotuje kosztorys i określi, ile wynosi szkoda, a następnie wypłaci odszkodowanie.
Polisa obejmowała zarówno nieruchomość jak i ruchomości. Pierwsza wypłata przyszła nawet dość szybko, bo już następnego dnia po zgłoszeniu szkody. Jednak wynosiła zaledwie 10.000 zł i stanowiła wypłatę odszkodowania za ruchomości. Potem pieniądze od ubezpieczyciela zaczęły “skapywać”, lecz krople spadały bardzo wolno. Kolejne 5 tysięcy przyszło w październiku i wyczerpywało polisę z ruchomości.
Niezbędna pomoc eksperta, bo bardzo trudno walczyć w pojedynkę
Rozczarowanie przyszło z decyzją ubezpieczalni w sprawie odszkodowania za nieruchomość. Z pisma tego pani Agata dowiedziała się, że ubezpieczyciel przyznał jej odszkodowanie w kwocie zaledwie około 50 tysięcy złotych. Nie trzeba być specjalistą od wycen, żeby wiedzieć, że szkoda jest co najmniej kilkukrotnie wyższa. Wystarczyło rozejrzeć się po zniszczonym domu. Skalę zniszczeń widać było gołym okiem.
Kwestia wypłaty wyższego odszkodowania utknęła, i wtedy pani Agata zrozumiała, że samodzielna walka z gigantem ubezpieczeniowym będzie przeprawą ponad jej siły. Dużo skuteczniejszym rozwiązaniem będzie zwrócenie się o pomoc do eksperta. Tak klientka trafiła do Solace. Wiedzieliśmy, że musimy działać szybko. Był już luty kolejnego roku, a dom wciąż czekał na porządny remont. Tymczasem piętrzyły się trudności związane z formalnościami. Udało się je pokonać dopiero pół roku później. Wreszcie mogliśmy wysłać pismo do ubezpieczyciela i zgłosić nasze uczestnictwo w sprawie.
- Zobacz, jak pomagamy poszkodowanym uzyskać odszkodowanie po powodzi
Kosztorys nie kłamie – remont na prawie 200 tysięcy złotych
Po odpowiedzi ubezpieczyciela na nasze pismo wiedzieliśmy już, że walka będzie zawzięta. Odmowa zmiany decyzji zmotywowała nas do dalszych działań. Nasza klientka zamówiła prywatny kosztorys, którego nie dało się już ignorować. Dane w nim zawarte nie pozostawiały złudzeń. Doprowadzenie domu do stanu sprzed powodzi miało kosztować naszą klientkę prawie 200 tysięcy złotych. Potwierdziło się jej przeczucie o tym, że ubezpieczyciel znacznie zaniżył wypłacone odszkodowanie. Teraz jednak, gdy miała ona wsparcie doświadczonej kancelarii zaprawionej w bojach z ubezpieczycielami i znającej wybiegi, do jakich uciekają się towarzystwa ubezpieczeniowe po drugiej stronie mając samotnie działającego poszkodowanego, sprawy przybrały inny obrót.
Remont to nie tylko wymiana mebli – odwadnianie, osuszanie, malowanie
Ponownie wezwaliśmy ubezpieczyciela do wyrównania odszkodowania, załączając sporządzony kosztorys. Dokument ten odzwierciedlał opłakany stan domu, w którym mieszkała pani Agata z córką i mamą.
Do gruntownego remontu były obie piwnice, które przede wszystkim trzeba było odwodnić i osuszyć. Ubezpieczyciel w swoich szacunkach w ogóle nie uwzględnił tego, że ktoś musiał wynieść całe zalane wyposażenie i przygotować pomieszczenia do remontu. Że gdzieś trzeba było wywieźć śmieci i ktoś musiał to zrobić. Zakres prac w takich przypadkach obejmuje także usuwanie namułu i szlamu, ręczne czyszczenie i mycie posadzek, dezynfekcję wszystkich powierzchni. A gdy przychodzi do remontu, to trzeba odbić tynki, zagruntować podłoża i dwukrotnie pomalować ściany i sufity farbami emulsyjnymi.
Powódź zniszczyła nie tylko piwnice i ganek. Naprawy wymagał korytarz, pokoje córki i mamy pani Agaty, pomieszczenia gospodarcze, łazienka, kuchnia, spiżarnia, pokój pani Agaty, nie mówiąc już o elewacji i robotach na zewnątrz domu. Wszędzie to samo – wynoszenie sprzętów, odwodnienie, odbicie tynków, dezynfekcja, malowanie. Kwota rosła, im dłużej przesuwało się kolejne pozycje kosztorysu. Za remont całego domu pani Agata musiałaby zapłacić prawie 200 tysięcy złotych. W tym ujęciu wypłacona kwota 50 tysięcy pokrywała zaledwie jedną czwartą potrzeb.
Po naszej interwencji, ubezpieczyciel zweryfikował kosztorys i przyznał, że szkoda jest wyższa. Wycenił ją na prawie 150 tys. zł i dopłacił brakującą kwotę. Według naszych szacunków wciąż wiele brakowało do pełnego odszkodowania.
Zaniżenie odszkodowania o 3/4? To możliwe. I częste
Do sprawy trzeba podejść strategicznie i metodycznie. Najlepiej skorzystać z pomocy specjalistów, którzy każdego dnia stają po stronie poszkodowanych, w walce o ich pieniądze. Tylko wtedy można uzyskać zamierzony efekt. Jak zyskała na naszej pomocy pani Agata?
Gdy dobre chęci nie wystarczą i trzeba iść do sądu
Nikomu nie powinno zależeć na tym, aby iść do sądu. Rozprawy ciągną się miesiącami, lub nawet latami, a wynik do końca jest niepewny. Dlatego zaproponowaliśmy ubezpieczycielowi zawarcie ugody. To standardowa procedura i bardzo często wielu ubezpieczycieli podejmuje negocjacje, które zamykają spór z korzyścią dla obu stron. Jednak nie tym razem. Ten ubezpieczyciel nie jest skory do negocjacji, co wiedzieliśmy już po wcześniejszych sprawach, które prowadziliśmy dla naszych innych klientów. Niestety w tym przypadku nie było innego wyjścia, musieliśmy skierować sprawę do sądu.
Z naszych wyliczeń wynikało, że ubezpieczyciel powinien dopłacić pani Agacie brakujące 30 tys. zł wraz z odsetkami za zwłokę w wypłacie pełnego odszkodowania. Same odsetki na ten czas, a minęło już niemal dwa lata od powstania szkody, sięgały prawie 5 tysięcy złotych. Do tego koszty operatu szacunkowego, za który musiała zapłacić klientka.
Czasem trzeba złożyć pozew, żeby ugoda była możliwa
Pozew zadziałał i ubezpieczyciel sam zwrócił się do nas, aby negocjować ugodę. Przeszliśmy do kolejnego etapu, ale ponownie – i tu wiedzieliśmy, że nie będzie tak prosto.
Ubezpieczyciele mają różne taktyki gdy chodzi o negocjowanie kwot odszkodowania. Tym razem stanowiska zbliżały się do siebie, ale strony różniły się wciąż co do kilku tysięcy złotych. Przykład tej sprawy pokazuje, że zawsze warto negocjować do końca.
Pierwsza propozycja ubezpieczyciela opiewała na kilkanaście tysięcy złotych, rezygnację przez naszą klientkę z odsetek i zwrot części kosztów sądowych oraz zastępstwa procesowego. Proces negocjacji trwał zaledwie kilka dni. Od złożenia pozwu do zawarcia ugody i wykonania przelewu przez ubezpieczyciela brakującej kwoty ubezpieczenia minął niecały miesiąc. Zatem w miesiąc udało się osiągnąć porozumienie pokrywające w przeważającej mierze roszczenia klientki. Ubezpieczyciel wypłacił jeszcze łącznie ponad 30 tys. zł. Zaoszczędziliśmy w ten sposób co najmniej kilka miesięcy batalii sądowej oraz potencjalnych kosztów, które trzeba by było ponieść w trakcie procesu.
Nie wszystkie historie kończą się tak szczęśliwie
Ta historia zakończyła się szczęśliwie. Lecz znamy wiele takich, gdy klienci zgłaszają się do nas zbyt późno, lub gdy poszkodowani na własną rękę próbują walczyć z ubezpieczycielem. Często jest to walka z góry skazana na porażkę.
Jeśli stoisz w obliczu walki o odszkodowanie, nie ryzykuj działania w pojedynkę.
