
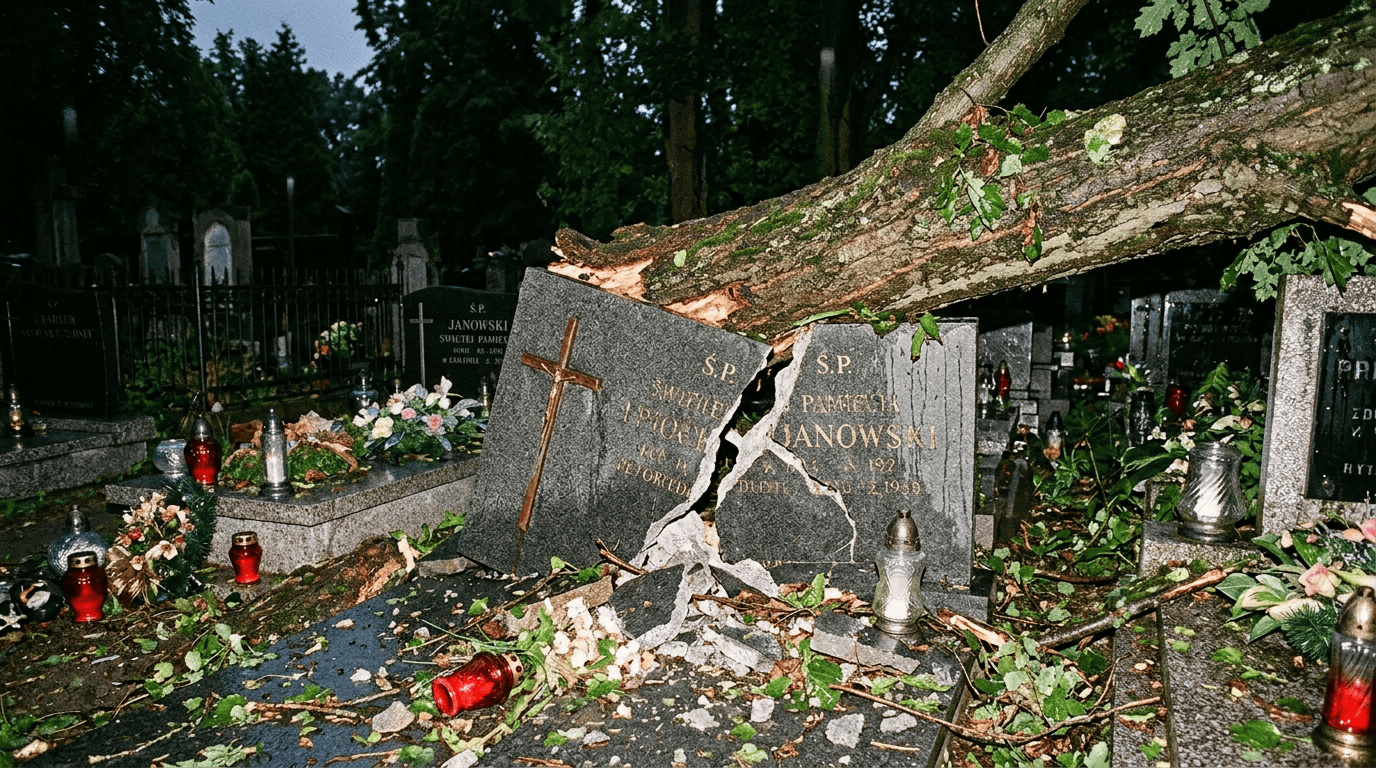
Za uszkodzony nagrobek płaci ten, kto zawinił: zarządca cmentarza, który zaniedbał drzewa, właściciel sąsiedniego pomnika albo wandal. Gdy sprawcy nie da się ustalić albo nie ponosi on winy, pieniądze na naprawę możesz dostać z własnej polisy – pod warunkiem, że obejmuje ona nagrobek i dane zdarzenie. Rzecznik Finansowy przypomina o tym co roku przed 1 listopada, bo właśnie wtedy rodziny odkrywają pęknięte płyty i przewrócone krzyże
Kto odpowiada za szkodę na cmentarzu?
Zadośćuczynienie to termin, który w ujęciu prawnym ma konkretne, precyzyjne znaczenie. I jest ono inne niż to w rozumieniu potocznym. To właśnie z tego powodu wielu poszkodowanych nie zdaje sobie sprawy, że po wypadku, śmierci osoby bliskiej czy błędzie medycznym obok odszkodowania może domagać się osobnego roszczenia, jakim jest zadośćuczynienie.
Kto odpowiada za szkodę na cmentarzu?
Polskie prawo nie przewiduje jednego płatnika za wszystkie szkody na cmentarzu. O tym, do kogo kierujesz roszczenie, decyduje przyczyna zdarzenia i to, czy ktoś dopuścił się zaniedbania. Podstawą jest art. 415 Kodeksu cywilnego: kto z własnej winy wyrządził drugiemu szkodę, musi ją naprawić.
| Co uszkodziło nagrobek | Od kogo żądasz odszkodowania | Co musisz wykazać |
| Drzewo lub konar | Zarządca cmentarza (gmina, parafia) lub jego ubezpieczyciel OC | Że drzewo było chore albo zaniedbane |
| Sąsiedni pomnik lub ogrodzenie | Właściciel sąsiedniego grobu albo zarządca | Że ktoś nie zadbał o stan konstrukcji |
| Wandal, złodziej | Sprawca, jeśli policja go ustali | Kto zniszczył pomnik |
| Wichura, pożar, powódź | Twój ubezpieczyciel | Że polisa obejmuje to zdarzenie |
Kiedy płaci zarządca cmentarza?
Przewrócone drzewo nie oznacza automatycznie, że zapłaci gmina albo parafia. Zarządca odpowiada dopiero wtedy, gdy nie dochował należytej staranności przy utrzymaniu drzewostanu. Liczy się stan zdrowotny drzewa, widoczne wcześniej oznaki zagrożenia – próchno, pochylenie, suche konary – i to, czy ktoś je przycinał oraz kontrolował.
Jeśli zarządca zaniedbał drzewa, zgłaszasz szkodę bezpośrednio do niego. Wypłata może przyjść z jego polisy OC, o ile ta obejmuje takie zdarzenia.
Kiedy płaci właściciel sąsiedniego grobu?
Działa ta sama zasada winy. Gdy na Twój pomnik runie sąsiedni nagrobek albo fragment ogrodzenia, za szkodę odpowiada osoba, która dopuściła do złego stanu konstrukcji: właściciel sąsiedniego grobu, zarządca cmentarza albo inny podmiot. Zrób zdjęcia obu nagrobków, zanim ktokolwiek zacznie sprzątać.
Co zrobić, gdy ktoś zdewastował grób?
Zniszczenie grobu to przestępstwo. Art. 262 Kodeksu karnego przewiduje za znieważenie grobu karę do 2 lat pozbawienia wolności. Działaj w tej kolejności:
- Zadzwoń na policję i złóż zawiadomienie.
- Sfotografuj zniszczenia z kilku stron, także z bliska.
- Zapytaj zarządcę cmentarza o nagrania z monitoringu.
- Spisz dane świadków, jeśli ktoś coś widział.
- Zgłoś szkodę ubezpieczycielowi w terminie z ogólnych warunków ubezpieczenia (OWU).
Gdy policja ustali sprawcę, żądasz od niego pokrycia kosztów naprawy. Gdy sprawa zostanie umorzona z powodu niewykrycia sprawcy, zostaje Ci własna polisa. Ta zapłaci tylko wtedy, gdy obejmuje wandalizm. Rzecznik Finansowy zwraca uwagę, że ubezpieczyciele różnie definiują dewastację w OWU, więc nie każde celowe zniszczenie da Ci wypłatę.
Czy warto ubezpieczyć nagrobek?
Ubezpieczenie nagrobka jest dobrowolne. Gmina, parafia ani żaden inny zarządca cmentarza nie mogą Cię do niego zmusić. Najczęściej kupisz je jako rozszerzenie polisy domu, mieszkania albo gospodarstwa rolnego, rzadziej jako osobny produkt.
Opłaca się zwłaszcza przy drogim pomniku z granitu albo nagrobku zabytkowym. Właśnie tam najbardziej boli limit odpowiedzialności – w części ofert maksymalna wypłata wynosi np. 20 tys. zł. Odtworzenie zabytkowego pomnika przez kamieniarza i konserwatora często kosztuje więcej.
Co obejmuje ubezpieczenie nagrobka?
Typowa polisa chroni przed zdarzeniami losowymi:
- huraganem i deszczem nawalnym,
- pożarem i uderzeniem pioruna,
- powodzią,
- upadkiem drzewa,
- uderzeniem pojazdu,
- kradzieżą i dewastacją.
Sprawdź też, czy umowa obejmuje szkody wyrządzone przez dzikie zwierzęta. Dziki coraz częściej ryją na cmentarzach i potrafią przewrócić lżejsze elementy grobu.
Czego ubezpieczenie nagrobka nie pokrywa?
Ubezpieczyciele najczęściej wyłączają:
- naturalne zużycie kamienia i spoin,
- osuwanie się i zapadanie gruntu,
- zabrudzenia woskiem, sadzą i dymem,
- kradzież zniczy, wieńców i ozdób, które nie są trwale przymocowane,
- szkody wyrządzone przez firmy pogrzebowe i kamieniarskie pracujące na cmentarzu.
Ostatni punkt ma znaczenie przy pochówku w rodzinnym grobie. Jeśli pracownicy zakładu pogrzebowego obtłukli płytę, roszczenie kierujesz do tej firmy, a nie do swojego ubezpieczyciela.
Ubezpieczyciel odmówił wypłaty – co dalej?
Najpierw złóż reklamację do zakładu ubezpieczeń. Firma ma 30 dni na odpowiedź, a w skomplikowanej sprawie – do 60 dni, jeśli poinformuje Cię o przyczynie opóźnienia. Gdy odpowiedź Cię nie satysfakcjonuje, złóż wniosek do Rzecznika Finansowego o interwencję albo o pozasądowe rozwiązanie sporu.
Rzecznik przygotował dwa bezpłatne poradniki: „Dlaczego warto ubezpieczyć nagrobek?” i „Kto jest odpowiedzialny za szkody na cmentarzach?”. Znajdziesz je na stronie rf.gov.pl.


