
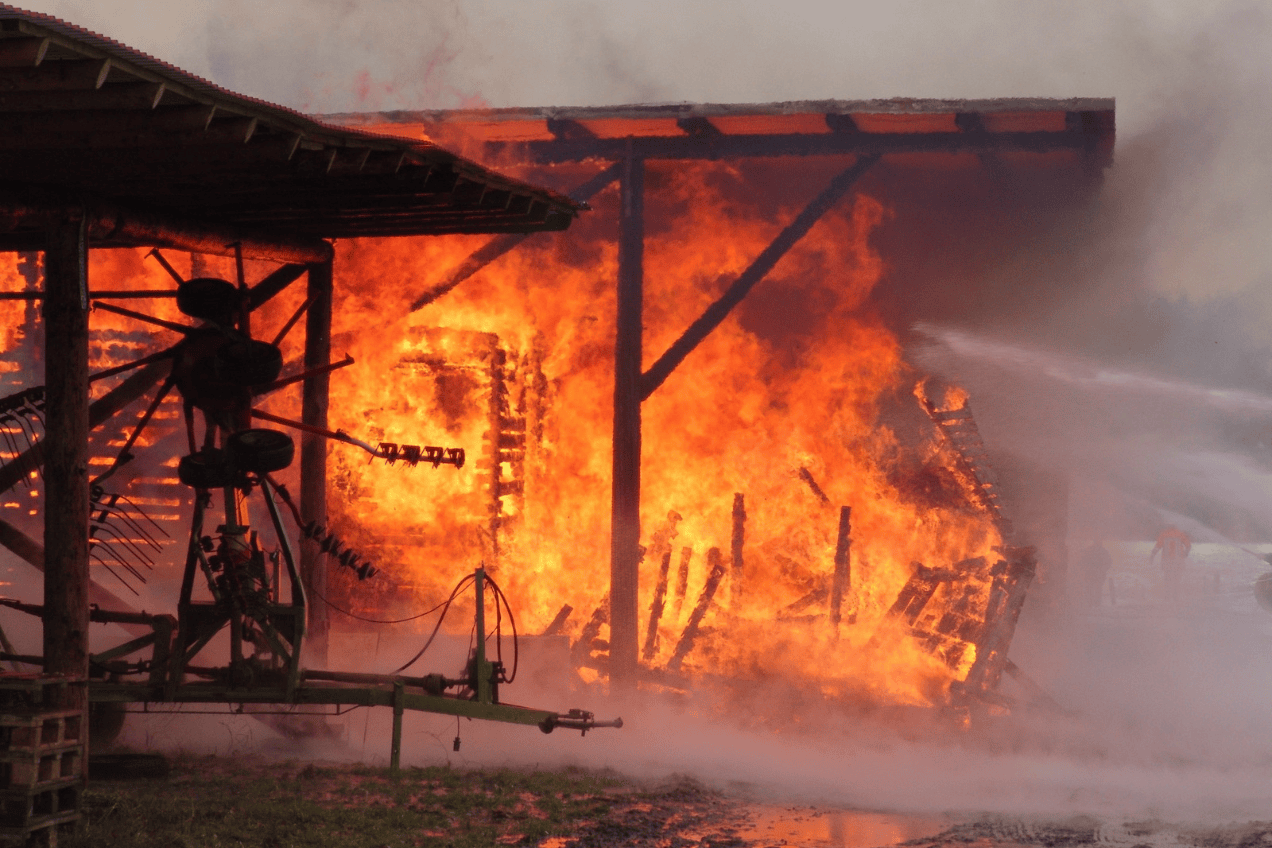
Pożar wybuchł na placu firmy produkcyjno-transportowej. Gdyby miał on miejsce na osiedlu, to płomienie sięgałyby na wysokość 3-4 piętra bloku. Ogień pochłonął maszyny pana Adama w ciągu 15 minut. Zaczęło się od zapalenia naczepy chłodniczej. Pan Adam chciał ratować pozostały sprzęt stojący na placu, lecz gdy języki ognia dotarły do zbiornika, w którym było 2000 litrów paliwa, było już pewne – trzeba uciekać, aby uratować życie. Ogień rozlał się po podwórku, jakby ktoś wypuścił dziką bestię. Spaliło się wszystko na jego drodze. Pożar próbowało ugasić ponad 20 jednostek straży pożarnej. Zajęło im to 6 godzin. Straty w sprzęcie sięgnęły 350 tys. zł. Pan Adam doznał poparzeń, na szczęście zachował życie.
Ogień wybuchł w naczepie chłodniczej
Ciepły sierpień. Zbliżał się koniec wakacji i nic nie zapowiadało tragedii. Płomienie pierwszy zauważył pan Adam z okna swojego domu. Nad budynkiem magazynowym zaczął unosić się biały dym, który szybko zamienił się w czarny. Właściciel zakładu wybiegł na podwórze i gdy tylko zorientował się, co się dzieje, wsiadł do wózka transportowego, aby jak najdalej przewieźć stojący na placu zbiornik paliwa, w którym znajdowało się 2000 litrów płynu. Nie trzeba mieć wielkiej wyobraźni, aby się domyślić, co się stanie, jeśli ogień dosięgnie to paliwo.
Pożar zaczął się od naczepy chłodniczej, choć nie wiadomo, jak pojawił się tam ogień. Naczepa była nowa, nie było z nią problemów, instalacja elektryczna działała prawidłowo. Tego dnia po prostu wróciła z trasy. Kiedy naczepa się paliła, zaczęły kolejno wybuchać jej koła, a ogień i iskry roznosiły się dalej po placu, spadając na leżące w pobliżu drewniane palety. Kiedy pan Adam wsiadł do wózka widłowego, ten ledwo ruszył i zaraz stanął. Okazało się, że ma wyładowany akumulator. Tymczasem ogień przenosił się na kolejne europalety i skrzynie do przewozu warzyw. Właściciel widział, jak drewno i plastik stapiają się ze sobą. Wiedział już, że nie uda mu się zabrać zbiornika z paliwem na bezpieczną odległość. Jedynym sensownym rozwiązaniem była ucieczka, aby uratować życie. Gdy ogień dotarł do zbiornika paliwa, rozpętało się piekło.
Skala zniszczeń po akcji gaśniczej
Gdy sześć godzin później straż pożarna dogaszała ostatnie tlące się zgliszcza sprzętów, plac firmy pana Adama był w opłakanym stanie. Całkowitemu zniszczeniu uległa naczepa chłodnicza, maszyna rolnicza typu deszczownica oraz zbiornik na olej napędowy, w którym spaliło się 2000 litrów paliwa za 70 tysięcy złotych. Spaliło się około tysiąca drewnianych europalet i nieszczęsny, rozładowany wózek widłowy. Szkody objęły też całkiem spalone koła samochodów ciężarowych, kupiony zaledwie dzień wcześniej zbiornik na AdBlue oraz opryskiwacz. Spaliły się przechowywane w skrzyniach owoce o wartości kilkudziesięciu tysięcy złotych. Zniszczeniu uległy rzeczy, które należały do sąsiada korzystającego z placu pana Adama. O sile pożaru może świadczyć m.in. to, że przedmioty te miały żelbetowe podstawy, a mimo to uległy całkowitemu spaleniu. Uszkodzeniu uległy hala namiotowa i hala magazynowa.
Niestety również pan Adam nie uniknął obrażeń – miał poparzenia pierwszego stopnia. Na szczęście udało mu się w porę uciec, zanim pożar rozlał się po placu.
- Sprawdź, jak pomagamy po pożarze hali lub magazynu i wspieramy przedsiębiorców w zgłoszeniu szkody, przygotowaniu kosztorysu oraz negocjacjach z ubezpieczycielem.
Dokumentowanie strat i pierwsza wycena ubezpieczyciela
W takiej chwili, gdy płomienie szaleją, mało kto myśli o tym, aby dokumentować żywioł zdjęciami czy nagraniami filmowymi. Jednak gdy na drugi dzień po pożarze właściciel oceniał rozmiar strat, na zrobionych przez niego zdjęciach widoczne były czarne, zwęglone, stopione z plastikiem kikuty czegoś, co wcześniej było jakąś maszyną lub skrzynią. Na większość z tych maszyn zachowały się faktury. Nie wszystko jednak udało się odtworzyć dokumentami.
Ubezpieczyciel zadziałał dość szybko. Przygotował własny kosztorys i zgodnie z jego wyliczeniami wypłacił poszkodowanemu ponad 120 tysięcy złotych, z czego zaledwie 10 tysięcy obejmowało szkody za maszyny. Reszta miała być rekompensatą za zniszczenia budynku magazynowego.
Wsparcie kancelarii Solace w uzyskaniu realnego odszkodowania
Nie trzeba być ekspertem, aby wiedzieć, że rozmiar szkód miał się nijak do kwoty wyliczonej przez ubezpieczyciela. Na szczęście pan Adam dość szybko po pierwszej decyzji towarzystwa ubezpieczeniowego zgłosił się do kancelarii Solace. Dzięki temu mogliśmy mu pomóc w uzyskaniu realnej kwoty odszkodowania. W swojej kilkunastoletniej działalności pomogliśmy już setkom poszkodowanych, którzy znaleźli się w podobnej sytuacji. Wiedzieliśmy, w co zagrał ubezpieczyciel i gdzie szukać argumentów, aby zwiększyć kwotę wynagrodzenia. Taktyka ubezpieczyciela zaniżającego odszkodowanie była przewidywalna. Dlatego wdrożyliśmy nasz plan działania. Okazał się bardzo korzystny dla naszego klienta.
Własny kosztorys i koszty przywrócenia zakładu do stanu sprzed szkody
W pierwszym kroku zakwestionowaliśmy zaniżone odszkodowanie wyliczone przez ubezpieczyciela i przedstawiliśmy własny kosztorys. Wykazywał on, że szkody spowodowane przez pożar wyniosły prawie 350 tysięcy złotych. Kosztorys obejmował nie tylko bezpośrednie szkody pożaru wyrządzone w sprzęcie. Wyliczeniu podlegały wszystkie czynności, których trzeba dokonać, aby przywrócić zakład do stanu pierwotnego.
Trzeba więc było rozebrać elementy zniszczonych budynków i częściowo wymienić je na nowe. Wywieźć gruz specjalnymi samochodami na najbliższe składowisko znajdujące się kilkanaście kilometrów od miejsca zdarzenia. Zutylizować spalone resztki. Zabezpieczyć koszty prac remontowych – uwzględnić rusztowania, siatkę ochronną do rusztowań, oczyścić podłoże, zagruntować. Wymianie podlegały bramy garażowe. Trzeba było rozebrać ściany, filary i kolumny. Policzyć koszty robocizny i wypożyczenia żurawia samochodowego. Kosztorys składał się z kilkudziesięciu pozycji, a każda z nich generowała dodatkowe koszty.
Odmowa dopłaty i powołanie się na zużycie techniczne
Mimo tak szczegółowej dokumentacji ubezpieczyciel początkowo odmówił zmiany swojej decyzji, twierdząc, że nie ma podstaw do podwyższenia wynagrodzenia oraz że nie wszystkie koszty zostały prawidłowo udokumentowane. W odpowiedzi na przedstawiony kosztorys, ubezpieczyciel przedstawił kosztorys weryfikacyjny, który uznawał zaledwie ok. 2/3 wyliczonych przez nas kosztów.
Jakie argumenty zastosował ubezpieczyciel? Spodziewaliśmy się ich. Po pierwsze zostały zakwestionowane pozycje, co do których poszkodowany nie przedstawił pełnej dokumentacji w postaci rachunków lub faktur. Po drugie – ubezpieczyciel zastosował tzw. zużycie techniczne wynoszące ponad 30% przedstawionych kosztów.
Negocjacje ugodowe
W odpowiedzi ubezpieczyciela dostrzegliśmy jednak wolę rozwiązania sprawy. Odmawiając uznania kosztorysu klienta, jednocześnie zaproponował on ugodę, deklarując, że może dopłacić 20 tysięcy złotych, aby zamknąć sprawę.
I tu zaczął się ważny etap, który często nie występuje, gdy poszkodowani próbują sami rozwiązać swoją sprawę z ubezpieczycielem, dochodząc odszkodowania. Wiedząc, że po drugiej stronie poszkodowany ma wsparcie profesjonalnej firmy, ubezpieczyciel był skłonny podjąć negocjacje ugodowe, aby uniknąć potencjalnego procesu sądowego.
Naszą kontrpropozycją była kwota 120 tysięcy złotych. I tak, mail po mailu, krok po kroku, strony proponowały kolejne kwoty, które pozwalały im zbliżyć się do kompromisu. Nie zrażaliśmy się kolejnymi odmowami naszych propozycji. Negocjacje trwały dalej i ostatecznie zamknęły się na kwocie 80 tysięcy złotych, którą wynegocjowaliśmy dla naszego klienta.
Wypłata dopłaty dla klienta
Pan Adam zgodził się na tę kwotę, która już wkrótce, po uwzględnieniu naszego wynagrodzenia liczonego jako success fee (czyli wynagrodzenie od sukcesu) trafiła na jego konto bankowe. Niezaprzeczalną korzyścią tego rozwiązania było to, że obu stronom udało się w ten sposób uniknąć długiego i prawdopodobnie kosztownego procesu sądowego, z profesjonalnymi pełnomocnikami, biegłymi i kolejnymi rozprawami, na które trzeba by było stawiać się w sądzie.
Masz podobny problem? Skontaktuj się z nami
Jeśli Twój zakład, magazyn lub sprzęt ucierpiał wskutek pożaru, a ubezpieczyciel zaniżył odszkodowanie, skontaktuj się z nami.
Imię naszego bohatera zostało zmienione, ale jego historia jest prawdziwa. Poznaj także inne historie naszych klientów, którym pomogliśmy po pożarze:
- Poszkodowany otrzymał pełne odszkodowanie za spalenie tartaku, bo zasady proporcji nie stosuje się do szkody całkowitej
- Ubezpieczyciel zaniżył odszkodowanie za pożar budynku usługowo-mieszkalnego – pomogliśmy uzyskać dopłatę ponad 16 tysięcy złotych
- Pożar kurnika fermowego – walczymy o ponad 4x większe odszkodowanie
